Etanol de milho: fim de ciclo para a cana ou início da biorrefinaria brasileira?
 Clodoaldo MachadoFundador e Sócio-Diretor da Valore · 1 set 2026
Nos últimos anos, tenho acompanhado de perto a evolução do etanol de milho no Brasil e, principalmente, as indagações que os empresários do setor sucroenergético vinham discutindo sobre essa nova cadeia. No início, as principais dúvidas estavam relacionadas ao potencial de crescimento da produção, à disposição dos investidores em realizar os investimentos necessários para a implantação das biorrefinarias e, principalmente, à capacidade de o etanol de milho apresentar custos de produção competitivos diante de uma indústria centenária e já consolidada no Brasil, que é o etanol de cana-de-açúcar.
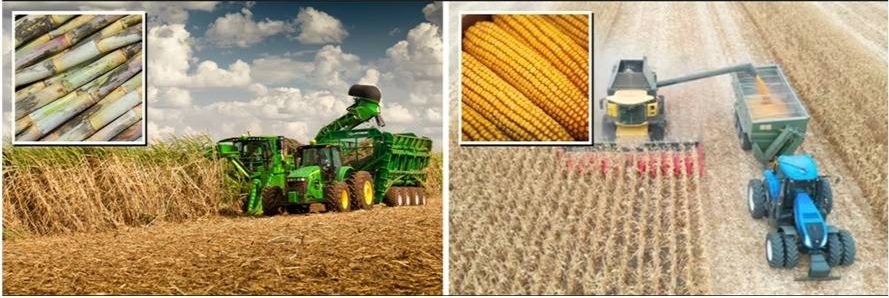
Porém o cenário mercado de etanol de milho se tornou tão arrojado que em pouco mais de uma década saiu de 85 milhões de litros na safra 2014/15 para uma projeção de 11,91 bilhões de litros em 2026/27, segundo a Conab, ou seja (28,4%) de todo etanol projetado para produção dessa safra que é de 41,88 bilhões de litros, ficando para o Etanol de cana 29,98 bilhões de litros (71,6%). A cada 10 litros de etanol produzido no Brasil, quase 3 são provenientes de milho.
O cenário atual do mercado de etanol, somado à redução da demanda mundial por açúcar e, consequentemente, à forte queda no preço dessa commodity nesta safra, está aumentando a pressão sobre os acionistas do setor sucroenergético para buscar alternativas que melhorem a competitividade de seus negócios, principalmente por meio da redução de custos. Nesse contexto, o etanol de milho passa a ser uma importante referência, especialmente por apresentar atualmente custos de produção inferiores aos de grande parte das usinas sucroenergéticas, elevando ainda mais a necessidade de o setor buscar custos menores ou, ao menos, equivalentes aos praticados nessa nova cadeia.
Um dos grandes desafios e um dos maiores destruidores de margem do setor sucroenergético é a sazonalidade da matéria-prima (cana-de-açúcar), que condiciona todas as safras a uma parada de aproximadamente 30% dos meses do ano, com o SG&A e grande parte dos colaboradores operacionais sendo mantidos para a próxima safra, diferentemente da produção de etanol de milho que, devido à possibilidade de estocagem dos grãos, permite uma produção contínua durante todo o ano, diluindo os custos fixos.
Diante disso, a pergunta que se impõe é: como transformar, ao menos, uma parte dos ativos industriais existentes em plataformas capazes de gerar valor durante todo o ano?
Uma das alternativas que vem ganhando espaço no setor sucroenergético é investir em uma biorrefinaria de etanol de milho, implementada dentro do parque industrial existente, utilizando parte dos ativos industriais e o excedente de biomassa para ampliar o período de operação, diversificar as fontes de receita e, consequentemente, gerar mais valor para o negócio. Aparentemente, e matematicamente, trata-se de uma solução muito simples para o setor sob a ótica da engenharia, então surge a pergunta: por qual motivo todos os investidores do setor sucroenergético não implantam uma biorrefinaria dentro de suas plantas industriais existentes?
A resposta é puramente econômica, pois a conta do investimento e do mercado não fecha para a maior parte das usinas ou do mercado de etanol:
Do lado da oferta de matéria prima (milho):
Os estados de Mato Grosso, Mato Grosso do Sul e Goiás, na safra 2025/26, produziram 81,3 milhões de toneladas de milho, representando quase 60% dos 142,9 milhões de toneladas produzidas no país. Essa concentração da produção também explica por que mais de 90% do milho destinado à produção de etanol está concentrado nesses mesmos estados, que juntos produzem aproximadamente 10,17 bilhões de litros de etanol a partir desse milho.
A região Sudeste, que na safra 2025/26 apresentou um cenário muito diferente, produziu 12,0 milhões de toneladas de milho, concentradas basicamente nos estados de MG, com 7,2 milhões de toneladas, e SP, com 4,7 milhões de toneladas, representando, respectivamente, 5,1% e 3,3% da produção nacional de milho. Nesses estados, os volumes de oferta são insuficientes tanto para a utilização na produção de etanol de milho quanto para atender às demais destinações do grão, sendo que uma das alternativas para viabilizar a produção de etanol de milho no Sudeste seria aumentar o plantio de milho na região. Porém, esse crescimento nas áreas próximas às usinas poderia ser sustentado pela substituição do plantio de cana por grãos, principalmente milho e soja, o que provocaria uma redução na oferta de cana, aumentando a ociosidade industrial e, consequentemente, elevando ainda mais os custos das usinas do setor sucroenergético da região.
Do lado da demanda de matéria prima (milho):
As usinas do setor sucroenergético que seriam demandantes de milho para a produção de etanol, caso consigam viabilidade para o investimento, estão em sua maioria concentradas no Sudeste, região que representa aproximadamente 64% de toda a produção nacional de cana, com 430 milhões de toneladas das 673 milhões de toneladas produzidas no país, conforme levantamento da Conab para a safra 2025/26. Como já informado anteriormente, porém, quase toda essa demanda de milho inicialmente deverá ser suprida por outros estados produtores, tornando os custos logísticos, fiscais e econômicos muito maiores do que os das usinas ou biorrefinarias localizadas nos estados onde o milho é produzido em grande escala.
Ainda discorrendo na reflexão sobre a demanda do milho destinado para a produção de etanol, temos os EUA como uma referência mundial do consumo de milho para a produção de etanol, onde atualmente destinam 34,9% da produção de total de milho para a produção de etanol (conforme matéria produzida pelo National Corn Growers Association de 13/10/2025), sendo um percentual relativamente possível, tendo em vista que o estado brasileiro do Mato Grosso do Sul já está destinando para a produção de etanol 36,40% (4,7 milhões de toneladas) do milho produzido no estado (13 milhões de toneladas). Em considerando esse novo cenário, e com o Brasil utilizando somente 15,5% (22,2 milhões de toneladas) da sua produção de milho para a produção de etanol, teríamos ainda um incremento de demanda de 27,7 milhões de toneladas de milho para serem destinadas para esse produto, incrementando também no mercado aproximadamente 12,7 bilhões de litros de etanol de milho, ou seja mais que dobrando a produção atual do grão. E acredito que é isso que os investidores das biorrefinarias estão apostando com suas expansões aceleradas no Brasil, com 29 unidades em operação, 13 unidades já com autorização de construção + 14 unidades projetadas/programadas para construção, e se realmente forem efetivadas nos próximos anos sobrarão pouquíssimos espações para que as usinas utilizem dessa demanda projetada de milho. (O investidor do setor Sucroenergético que sair na frente, poderá ainda oportunizar da utilização de parte dessa “possível demanda”.)
Do lado do investimento:
Conforme fato relevante da São Martinho de 11/08/2025, o investimento planejado para a construção da planta de etanol de milho dentro da sua usina de cana-de-açúcar unidade Boa Vista, situada no centro oeste brasileiro, será de aproximadamente 1,1 bilhões de reais para uma produção de 270 milhões de litros de etanol de milho/ano, isso dignifica que em um cenário onde praticamente os investidores de “biorrefinarias puras” já planejaram tomar toda a possível demanda de milho com as suas novas plantas, o investidor sucroenergético deverá se planejar muito e ter muita cautela para efetuar a tomada de 1,1 bilhões de reais no mercado financeiro, em um momento cheio de incertezas econômicas e políticas, com as taxas de juros elevadíssimas, com a expectativa de preços das principais commodities abaixo da média histórica e com a formação de caixa bastante restrita devido ao baixo preço atual do etanol e açúcar que as usina estão necessitando comercializar para liberar espaço nos estoques e pagar seus compromissos e investimentos.
Do lado do Mercado de Etanol:
Este talvez seja o item mais relevante de todos, ou seja para que um investidor tenha aptidão para a tomada de decisão na construção de uma biorrefinaria de etanol de grãos, ele espera que exista demanda suficiente para o produto excedente que ele irá oferecer, e principalmente a preços médios históricos ao menos. Porém o mercado de Etanol no brasil não funciona de forma natural na economia, pois geralmente existem intervenções do governo para o controle dos preços dos combustíveis nacionais, hora para benefício político ou para “suposto” controle da inflação atrelada aos transportes, isso provoca um desequilíbrio no preço do etanol principalmente quando ele atual como concorrente direto da gasolina nas bombas dos postos de combustível, ou quando ele atual com item complementar a gasolina pela normativa governamental que determina um percentual de 32% de etanol anidro em sua mistura.
Outro fator bastante relevante para tomada de decisão dos acionistas do setor sucroenergético, são os atuais subsídios fiscais estaduais e ou federais para o produto etanol ou para os veículos consumidores do produto ou seus concorrentes diretos (veículos elétricos ou movidos a diesel), pois os estados na busca por crescimento do investimento dentro dos seus territórios promovem incentivos que geralmente acarretam menores custos para o produto, ou quanto os governos estaduais ou federais também definem benefícios fiscais para as produções ou vendas de veículos concorrentes (veículos elétricos), reduzindo seus custos e aumentando suas vendas, que por conseguinte reduzindo o consumo de etanol ou mesmo gasolina.
O mercado de etanol não tem somente lamentações, pois existem boas expectativas para esse combustível sustentável e com forte tendencia de sua utilização para a redução da emissão de carbono provocada pelos combustíveis fosseis, tendo com um dos exemplos o SAF, que já possui decreto formal que regulamenta o ProBioQAV (Programa Nacional de Combustível Sustentável de Aviação) e já define metas graduais de redução de emissões na aviação a partir de 2027, chegando a 10% em 2037, e institui a certificação nacional do SAF. O Brasil se torna o primeiro país do mundo a adotar o modelo Book & Claim como base de política pública para o setor, onde as companhias aéreas poderão adquirir créditos de SAF produzido por outras empresas, ampliando a descarbonização sem depender de infraestrutura logística em cada ponto de consumo, tendo suas projeções oficiais apontando para 2,1 bilhões de litros de produção nacional de SAF em 2030, chegando a 3,6 bilhões em 2035, e também tamos outras demandas sendo criadas como motores movidos a etanol para caminhões, ônibus, motores estacionais, maquinas agrícolas e de Navios).
Mas mesmo com todas essas expectativas futuras, não é economicamente viável no curto prazo o incremento de + 12,7 bilhões de litros de etanol de milho no mercado, atual de 41,8 bilhões de litros, pois não haveria demanda para todo esse produto, os preços seriam achatados em condições abaixo de seus custos e ainda insuficiência de capacidade de estocagem desse excedente ofertado.
A cana continua competitiva:
Embora o cenário mundial atual esteja deficitário para o mercado sucroenergético (açúcar e álcool), as usinas tiveram um alento do lado produtivo, pois os investimentos e principalmente o clima favorável provocaram um crescimento projetado de 4,7% na produtividade dos canaviais nessa safra em relação a safra 25/26, com um incremento de 2,6 bilhões de litros de etanol (+9,7%), saindo de 27,3 bilhões de litros para 29,9 bilhões de litros, mesmo reduzindo na produção de açúcar em apenas 2,9%. E essa características de produção que possibilita escolha do mix de produção, podendo aumentar ou reduzir um dos dois produtos de acordo com o mercado, continua sendo um diferencial econômico do setor sucroenergético.
Minha conclusão:
Na minha visão o etanol de milho é uma excelente alternativa de diversificação produtiva para as usinas do setor sucroenergético, mas não é a resposta universal para todas. A geografia do grão, o custo logístico, a disponibilidade de matéria-prima, o CAPEX e o ritmo de crescimento da demanda impõem limites reais à expansão (principalmente no Sudeste). Porém esse mercado passou a exigir uma maior atenção e maior esforço dos acionistas e representantes do setor sucroenergéticos, para promover mudanças estruturais em suas empresas, principalmente nas suas bases de custo produção, de tecnologia e diversificação de portifólio de produtos.
Onde o milho não fecha a conta, o setor deve buscar outras oportunidades, como redução de custos gerais, incremento de produtividade agrícola, eficiência industrial, novas tecnologias, biometano, biofertilizantes, biodefensivos, eficiência energética, redução da pegada de carbono e novas aplicações para suas commodities (etanol e açúcar). O objetivo é o mesmo: transformar a usina em uma plataforma industrial capaz de gerar valor durante todo o ano ou ao menos na maior parte dele.
A grande vantagem competitiva estará nas empresas que conseguirem capturar mais valor de cada tonelada processada, seja de cana, milho ou de qualquer outra matéria-prima que possa ser integrada ao processo industrial. O futuro provavelmente não será da usina que simplesmente produz mais, mas daquela que transforma melhor seus ativos, diversifica suas receitas, reduz sua pegada de carbono e captura valor em toda a cadeia.
No fim, a pergunta que fica para CEOs, CFOs, acionistas e Conselhos de Administração é:
Sua empresa está preparada para continuar sendo apenas uma usina de cana sazonal, ou uma empresa transformadora das adversidades impostas pelo mercado em oportunidades de geração “valor” nos 12 meses do ano?
Publicado originalmente no LinkedIn. Comente e acompanhe as próximas análises.
Ver no LinkedIn